C'è un post che in questi giorni gira tra chi segue i mercati, e la sua tesi è più interessante di quanto sembri a prima lettura. La sostiene che Bitcoin non è più un asset di scarsità: che la quantità di bit in circolazione non conta più, perché esiste ormai un numero illimitato di "bit sintetici" costruiti dalla Wall Street, e che sia il prezzo sia la scoperta del valore si siano spostati nei derivati. Il concetto chiave ha un nome: Synthetic Float Ratio.
La tesi ha una parte che regge e una parte che i numeri smentiscono. Vale la pena smontarla pezzo per pezzo, perché il meccanismo di fondo esiste davvero — e questo è il punto — ma la dimensione che gli viene attribuita è un ordine di grandezza sbagliato. E la cosa interessante è che proprio i dati che smentiscono la tesi raccontano una storia più grande: non è che il prezso di Bitcoin sia immune ai derivati, è che quelli che lo spingono in giù si sono ritirati.
La tesi, per chi non l'ha letta
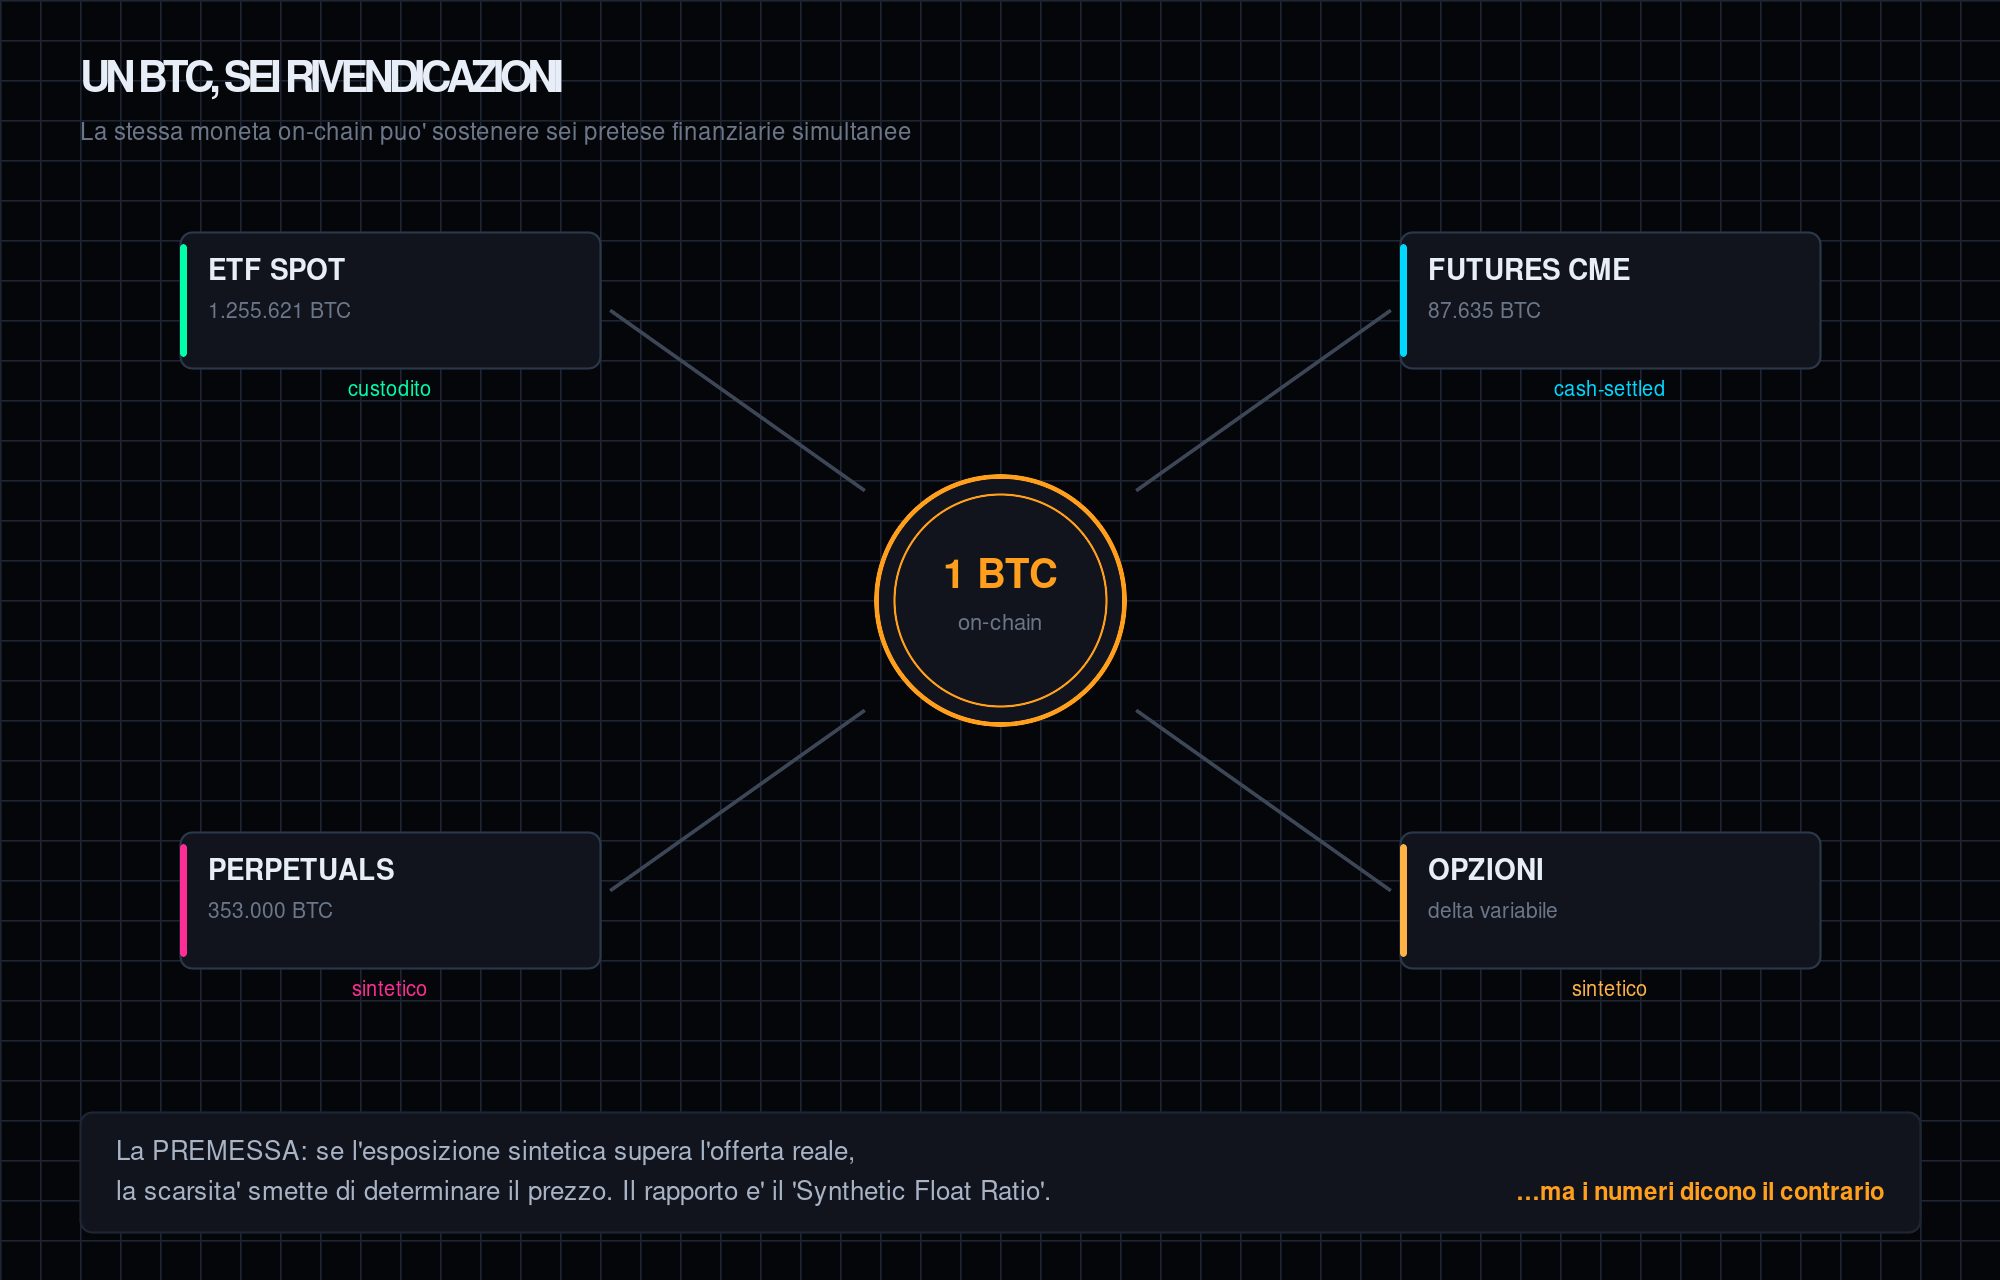
L'argomento del post [1] parte da un presupposto che sarebbe facile condividere: se la stessa quantità di bitcoin può sostenere più pretese finanziarie contemporaneamente, allora la scarsità smette di determinare il prezzo.
Un singolo BTC on-chain può infatti essere, nello stesso momento:
- una quota di un ETF spot, che l'ente emittente detiene davvero in custodia;
- la copertura di un future CME, che è regolato a contanti e non consegna mai la moneta;
- il margine di un perpetual swap su un exchange;
- il delta di una posizione su opzioni;
- un prestito erogato da un prime broker;
- il riferimento di una nota strutturata.
Se il "float" sintetico supera il float reale, la teoria dice che il prezzo smette di seguire la domanda e comincia a seguire il posizionamento, le coperture e le cascate di liquidazione. Non è una tesi assurda: è esattamente ciò che accaduto all'oro e all'argento dopo l'introduzione dei futures su metalli, e più recentemente al petrolio.
Da qui il playbook descritto nel post, in cinque passi: produrre carta illimitata, shortare aggressivamente i rialzi, innescare liquidazioni a cascata, coprire i posizioni più in basso, ripetere il ciclo.
Il punto in cui la tesi si scontra con i numeri
Prendiamo la misura di tutto nella stessa unità: i bitcoin reali. L'offerta in circolazione è di 20.111.231 BTC [4][5]. Vediamo quanto pesano le varie voci.
- ETF spot: 1.255.621 BTC — il 6,24% dell'offerta [4]. Sono monete reali, in custodia presso Coinbase, self-custody o altri depositari [4][5].
- Strategy Inc.: 850.364 BTC — il 4,23%, la tesoreria societaria più grande [11].
- Futures CME: ~87.635 BTC — l'open interest di 17.527 contratti da 5 BTC ciascuno [1][9], al minimo dell'anno [2].
- Perpetual swap: ~353.000 BTC — open interest dei perpetuali, al 99° percentile degli ultimi due anni [7].
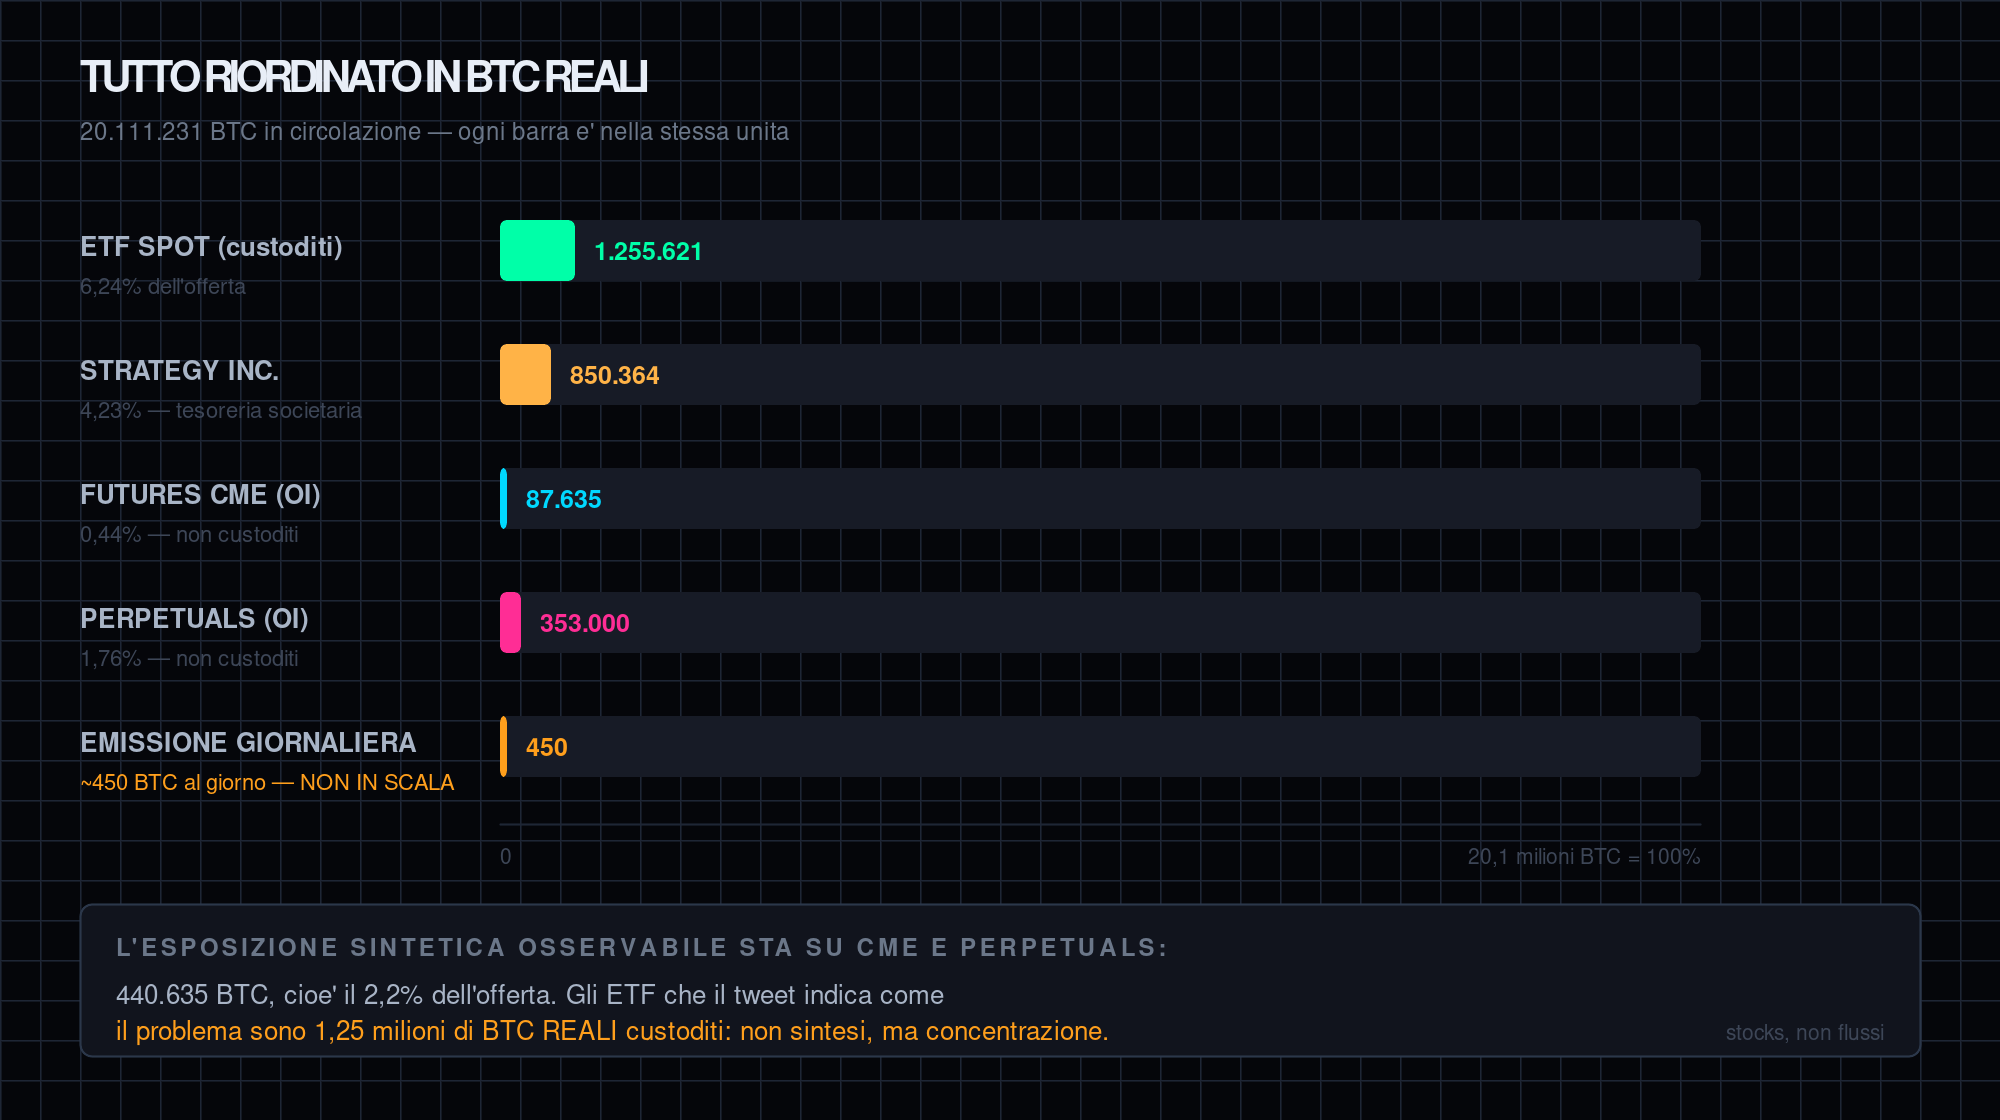
Il risultato è arido ma decisive: l'esposizione sintetica che si può osservare vale 440.635 BTC, il 2,2% dell'offerta. Non il 100%. Non il 50%. Non un multiplo.
C'è però una precisazione necessaria, perché qui la tesi ha ragione in un punto che va detto: gli swap total return e i prestiti dei prime broker operano fuori exchange e fuori dai report regolamentari. Nessuno li vede. Il Synthetic Float Ratio, come lo definisce il post, è per costruzione una grandezza non osservabile nella sua parte più consistente. Ma la parte che si vede — e che i regulator vedono — è troppo piccola perché il prezzo di spot possa esserne guidato in modo strutturale.
Il carry trade: il meccanismo che il post dà per scontato
La parte più solida della tesi è un'osservazione sul meccanismo. Se la Wall Street produce Bitcoin carta illimitata, non è grazie a un complesso misterioso: è grazie al carry trade, il cash-and-carry su futures.
Il funzionamento è semplice: un fondo compra un bitcoin nello spot — spesso tramite quote di ETF, che sono il wrapper regolamentato più pulito mai esistito per questo asset — e vende futures CME della stessa notional a un prezzo più alto. La differenza, il basis, è il rendimento. Non importa se il bitcoin sale o scende: conta che alla scadenza futures e spot convergono, e la posizione si chiude con il premio in tasca.
È un'operazione genialemente semplice, e per anni è stata la posizione strutturale dei principali hedge fund: essere short strutturali su Bitcoin non è una scommessa bearish, è un mestiere. Il post lo intuisce perfettamente, e dice che è quello il meccanismo che «manifattura» l'esposizione sintetica e la usa per schiacciare il prezzo. Fin qui, corretto.
Ma ecco cosa è successo davvero, e i dati sono del 3 novembre 2026:
- la base CME annualizzata è scesa a circa il 4,8% [2][3] — un rendimento che, tolto il finanziamento, i margini e la volatilità, non copre quasi più nulla;
- il net short dei fondi con leva è sceso a 2.591 contratti, pari a circa 12.955 BTC: il livello più basso da febbraio 2023 e -89% rispetto al picco di dicembre 2024 [2][3];
- l'open interest dei futures CME è ai minimi dell'anno, a 17.527 contratti [1][2];
- in agosto 2026 i fondi con leva sono passati a net long per la prima volta [2][3].
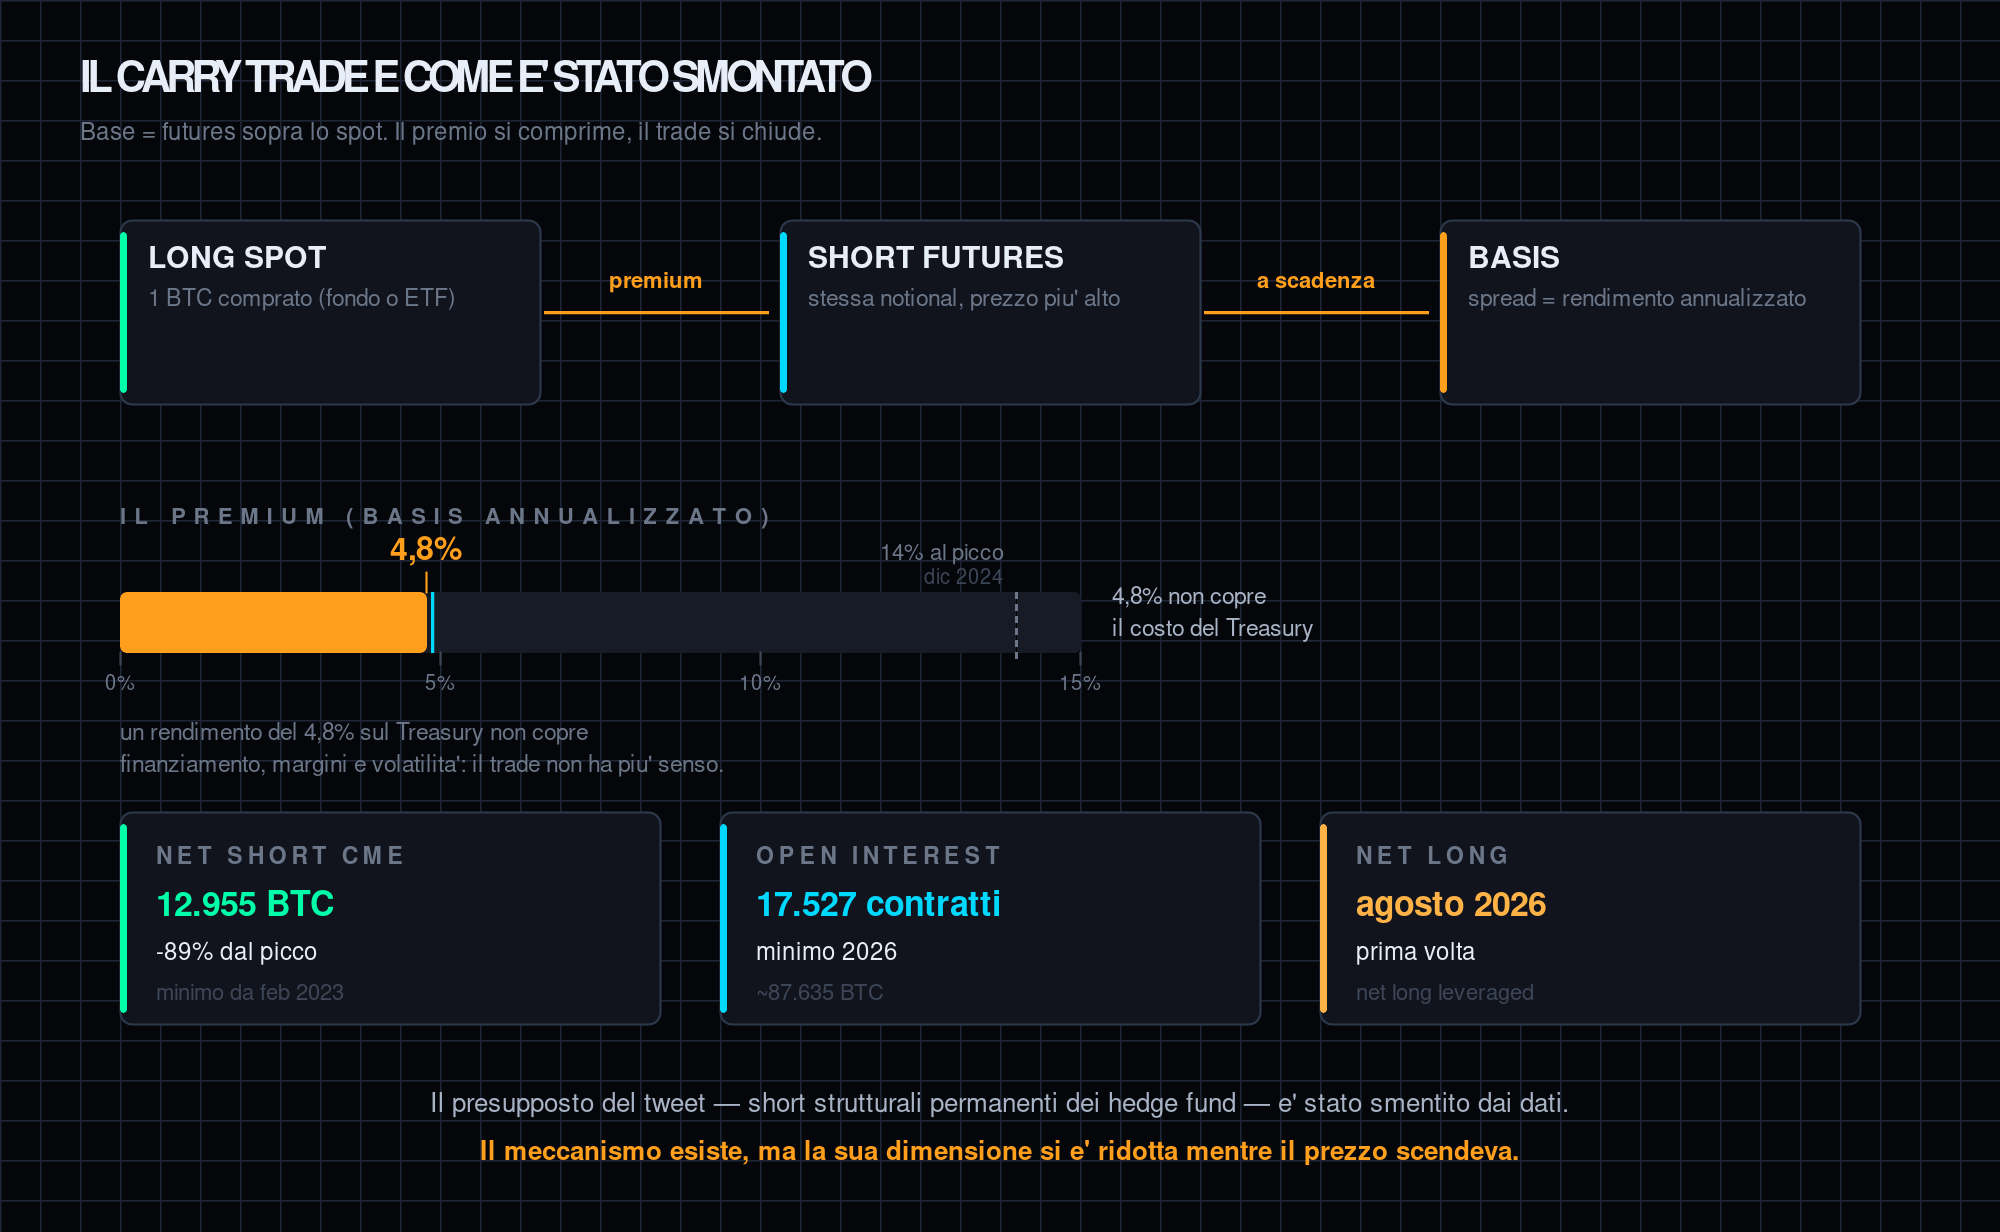
Il punto decisive è quest'ultimo: un net short che non incassa più il premio è un costo, non un'arma. Chi è strutturalmente short su futures perché il futures è caro, quando il futures smette di essere caro smette anche di avere un motivo per stare short. Non c'è più il trade, e con il trade se ne va la short sintetica che il post chiama "manifattura di carta".
Ed è esattamente quello che suggerisce il timing: il carry si è smontato mentre il prezzo scendeva. Non è che la short abbia causato il ribasso. È che la short se n'è andata mentre il ribasso era già in corso, e i due fatti si sommano.
Il playbook, claim per claim
Mettiamo i cinque passaggi del post accanto ai dati, uno per uno.
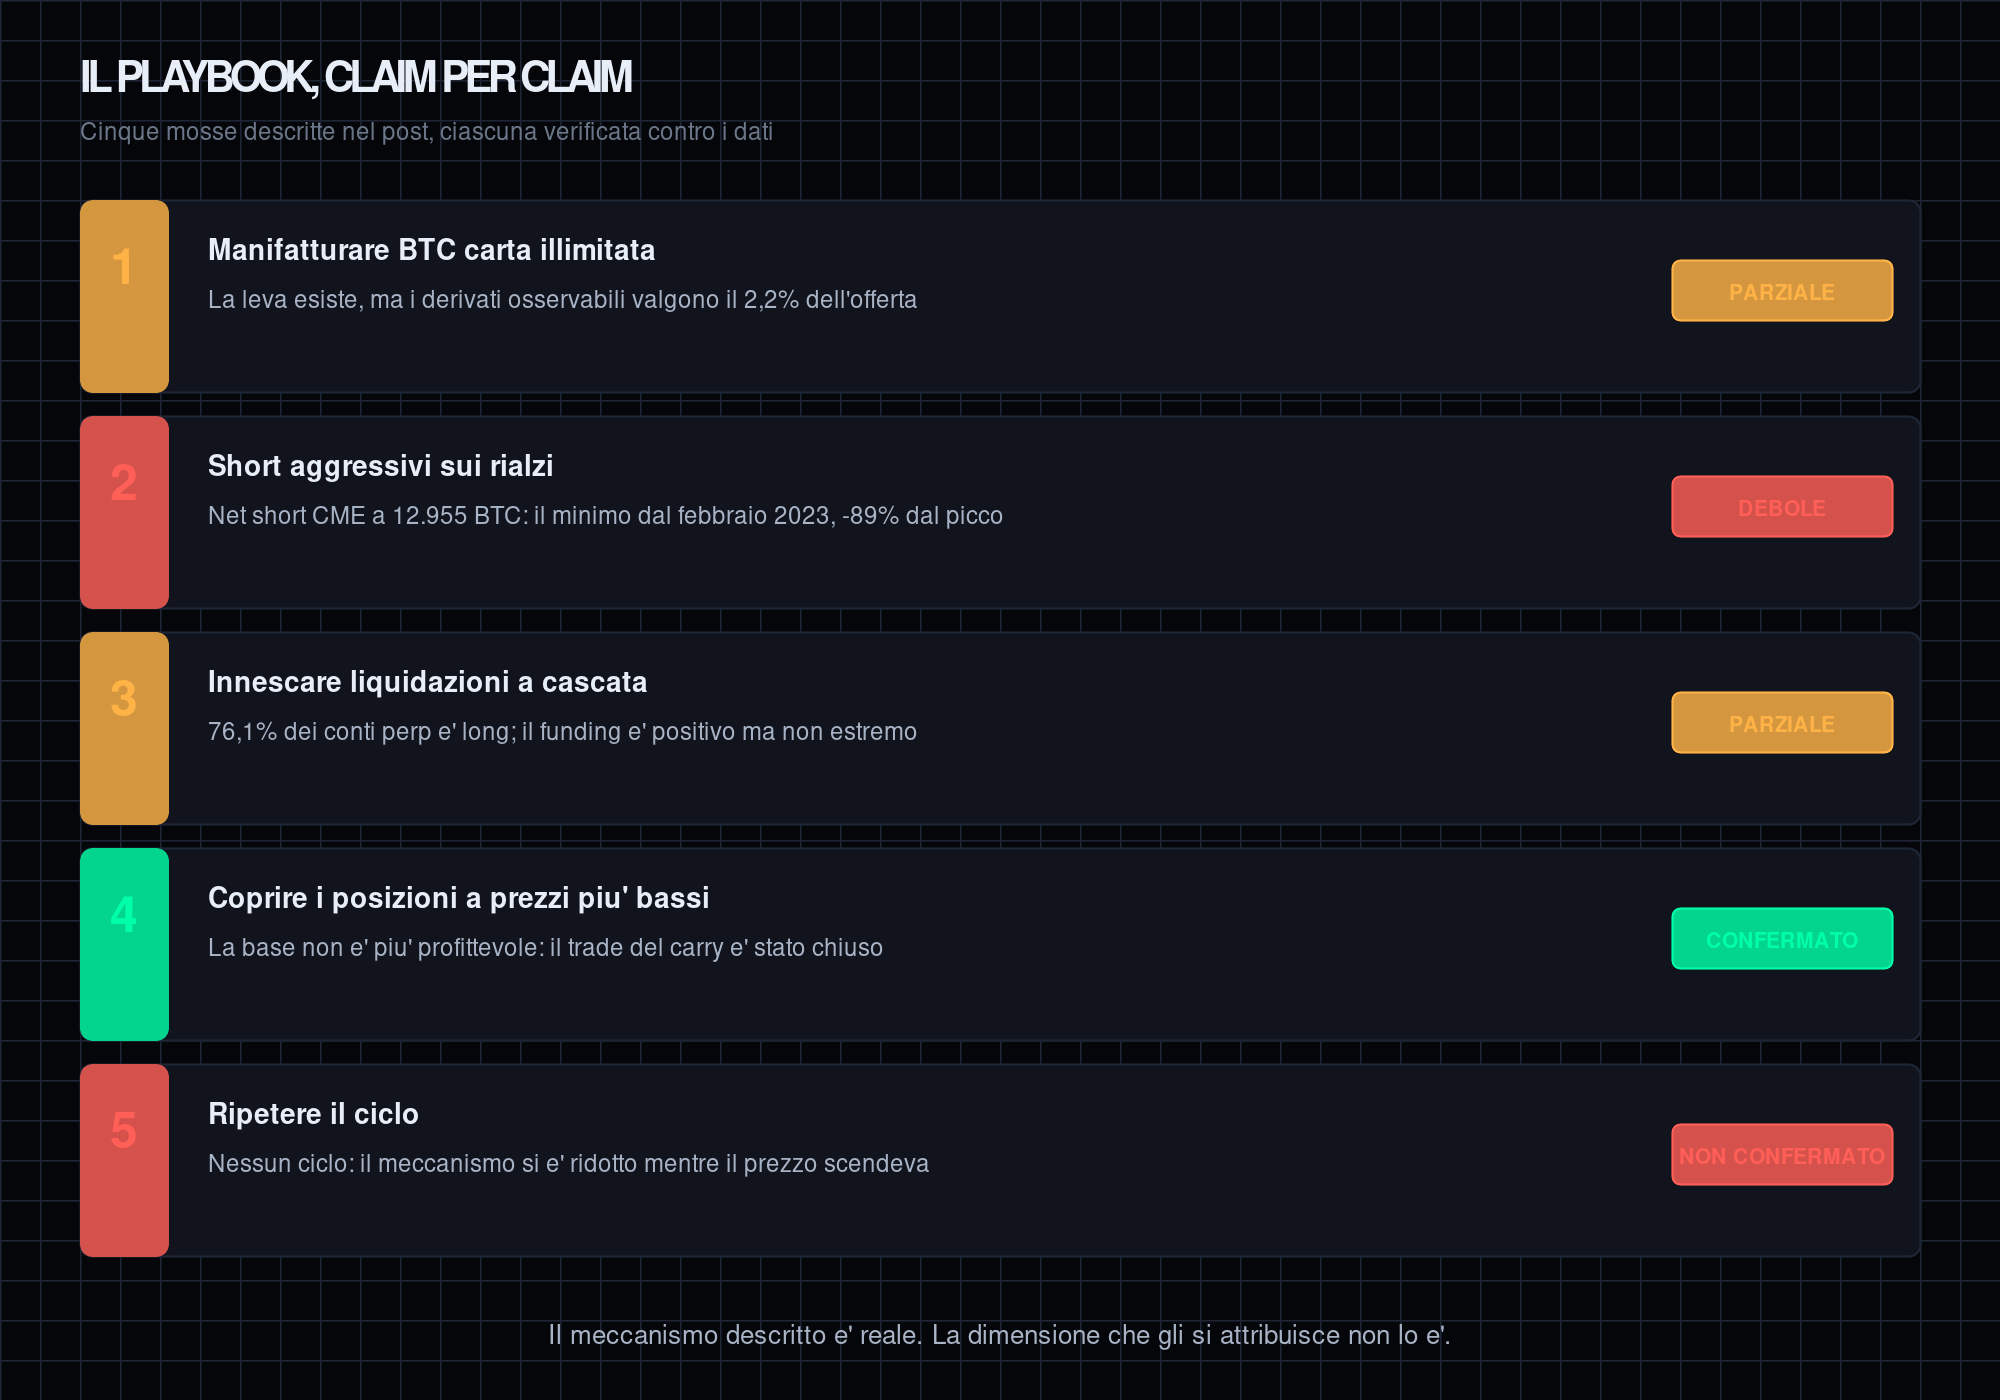
Mossa 1 — «manifatturare BTC carta illimitata». La leva esiste, ed è stata descritta bene. Ma la parte che si vede — CME e perpetual — è il 2,2% dell'offerta. La parte che non si vede esiste, ma allora è per definizione non misurabile, e un rapporto che include una componente non misurabile non può essere usato come argomento.
Mossa 2 — «shortare aggressivamente i rialzi». Qui il dato è netto e va nella direzione opposta. I fondi con leva non shortano più in modo strutturale: sono al minimo dal febbraio 2023, con l'89% della short position azzerata rispetto al picco, e ad agosto sono passati net long per la prima volta [2][3].
Mossa 3 — «innescare liquidazioni a cascata». Questa è la mossa più solida, e va detto: il 76,1% dei conti sui perpetual è long [7] e il funding è positivo, quindi il mercato è inclinato e le cascate sono possibili. Il funding settimanale medio annettizzato di 8,4% [7] è un livello che non indica follia, ma indica posizionamento. Però — e qui il post non fa i conti — l'open interest dei perpetual è al 99° percentile storico [7]: è un mercato che può liquidare, non un mercato già liquidato.
Mossa 4 — «coprire i posizioni più in basso». Questa è confermata, ed è la ragione per cui il prezzo è sceso. Ma è confermata come conseguenza, non come causa: coprire a prezzi più bassi ha senso se prima hai guadagnato. Il 4,8% di base non copre il costo del Treasury [2][3].
Mossa 5 — «ripetere il ciclo». Qui il post chiude il cerchio, e il cerchio non si chiude. Il ciclo richiede che il premio torni a essere profittevole. Non è tornato. Le condizioni perché torni sono chiare e osservabili: se il premio si riapre, i fondi rientrano. Finché non succede, il ciclo non si ripete — e questa è una previsione verificabile, non una formula retorica.
Allora che cosa sta davvero facendo scendere Bitcoin
Se il meccanismo descritto non è la causa, conviene guardare cosa c'è invece. Il dato più semplice è il più immediato: gli ETF spot stanno perdendo denaro.
Tra il 2 e il 12 novembre 2026 i flussi netti sono stati negativi per nove sessioni su dieci: -$398,6M, -$411,9M, -$430,2M, -$201,0M, -$95,0M, -$299,8M, -$47,7M [5][6]. In sette giorni sono usciti 1.438,1 milioni di dollari; in trenta giorni 1.938,6 milioni [5]. I cumuli inflow netti dal lancio di gennaio 2024 sono scesi da 58,08 miliardi a 55,51 miliardi [5][6][11].
Tradotto in bitcoin: 1,282 miliardi di dollari nella settimana equivalgono a circa 17.500 BTC [6]. Con una ricompensa di blocco da 3,125 BTC, sono circa trenta giorni di emissione nuova. Non è un dettaglio: è la spiegazione più semplice e più immediata del movimento dei prezzi, ed è la stessa spiegazione che danno i flussi di capitale nei momenti di debolezza.
C'è anche la posizione corporate: Strategy Inc. detiene 850.364 BTC, il 4,23% dell'offerta [11]. Una quota dell'offerta in un unico bilancio è una posizione strutturale, non un segnale di prezzo. Ma è anche un modo per ricordare che il "float" che il post considera intoccabile è, in parte crescente, immobile — il che cambia chi può vendere, non quanto c'è.
La lezione che vale, al di là di questo caso
Il post ha un difetto di metodo che vale la pena nominare, perché è lo stesso difetto che si ripete in tutta la finanza narrativa: confunde la esistenza di un meccanismo con la sua dimensione. "Possono produrre bitcoin carta illimitata" e "stanno producendo bitcoin carta illimitata" sono due affermazioni diverse, e la seconda va dimostrata con i numeri, non con l'intuizione.
Ed è un peccato, perché la tesi contiene una intuizione che il post manca di portare fino in fondo. La verità è più interessante della versione catastrofista: Bitcoin non ha perso il suo margine di scarsità per la via indicata dal post. L'ha perso — o meglio, l'ha visto cambiare — perché la domanda non è più "quanti bitcoin esistono", ma "chi li possiede e per quanto tempo".
È la stessa trasformazione che ha attraversato l'oro, l'argento e il petrolio, e che in quel caso è stata descritta come la morte della scarsità. Non lo è stata: l'oro non è diventato più abbondante. È diventato più concentrato, più finanziarizzato, e il prezzo ha smesso di essere una funzione diretta della quantità fisica. Bitcoin sta facendo lo stesso, ma con un vantaggio che l'oro non aveva: l'oro non ha mai avuto un'offerta nota al grammo con la trasparenza del blockchain. Questa è una buona notizia per chi ragiona sulla scarsità, non una cattiva notizia per chi ragiona sul prezzo.
Se si vuole tenere d'occhio un solo indicatore per capire se la tesi del post può tornare in vita, è la base CME. Quando il premio si riapre, i fondi con leva rientrano, e il Synthetic Float Ratio torna a essere un tema pertinente. Fino ad allora, è un tema che i numeri non sostengono.
Fonti
- [1] CME Group — Bitcoin Futures Liquidity Report, 6 novembre 2026 (open interest, volumi e notional)
- [2] HedgeCo.Net — Hedge funds have unwound most of the Bitcoin basis trade as CME net shorts fell 89% (net short, base annualizzata, OI)
- [3] Crypto Briefing via TradingView — Hedge funds unwind Bitcoin basis trade as CME net shorts fall 89%
- [4] cryptoetf.today — How much bitcoin do ETFs hold? (holdings dei fondi, dati emittenti al 12 novembre 2026)
- [5] Alpha Finance — Bitcoin ETF Flows, Holdings and Fees (flussi giornalieri, AUM, quota di offerta)
- [6] TradingNEWS — Bitcoin ETF flows: spot funds lose $201M for 3rd straight day (flussi, equivalenza in BTC)
- [7] Mitrade — Bitcoin just posted five straight losing weeks (open interest dei perpetual, funding, posizionamento)
- [9] CME Group — Bitcoin futures and options (specifiche dei contratti: 5 BTC per contratto)
- [10] @CryptoNobler su X — Here's why Bitcoin is nonstop dumping right now (la tesi discussa in questo articolo)
- [11] 24/7 Wall St. — What Will Bitcoin and Ethereum Be Worth in 5 Years? (holdings di Strategy Inc., prezzi e massimi)
Nota: i valori di mercato citati sono le ultime disponibili al momento della stesura (13 novembre 2026) e cambiano ogni giorno. Il calcolo del 2,2% di esposizione sintetica è nostro: 87.635 BTC di futures CME più 353.000 BTC di perpetual su 20.111.231 BTC in circolazione.
Sources: [1] https://www.cmegroup.com/reports/bitcoin-futures-liquidity-report.pdf [2] https://hedgeco.net/news/11/2026/hedge-funds-have-unwound-most-of-the-bitcoin-basis-trade-as-cme-net-shorts-fell-89-from-their-peak.html [3] https://www.tradingview.com/news/cryptobriefing:355811827094b:0-hedge-funds-unwind-bitcoin-basis-trade-as-cme-net-shorts-fall-89/ [4] https://cryptoetf.today/en/bitcoin-etf-holdings [5] https://alphafinance.io/etf/bitcoin/ [6] https://www.tradingnews.com/news/bitcoin-etfs-bleed-1b-usd-in-november-as-blackrocks-ibit-etf-leads-the-exit [7] https://www.mitrade.com/ae-en/insights/news/live-news/article-3-2253093-20261113 [9] https://www.cmegroup.com/trading/bitcoin-futures.html [10] https://x.com/CryptoNobler/status/2121197608563507212 [11] https://247wallst.com/investing/cryptocurrency/2026/11/11/what-will-bitcoin-and-ethereum-be-worth-in-5-years/